オリパで取得したカードを売ったら、購入・取得・売却をつなぐ記録を残しましょう。所得区分や税額を一律に決めず、履歴と明細をそろえて税務署や税理士に確認するための項目を整理します。
売却前に整理する|購入・取得・評価額
売却代金とカードの表示評価額を分ける
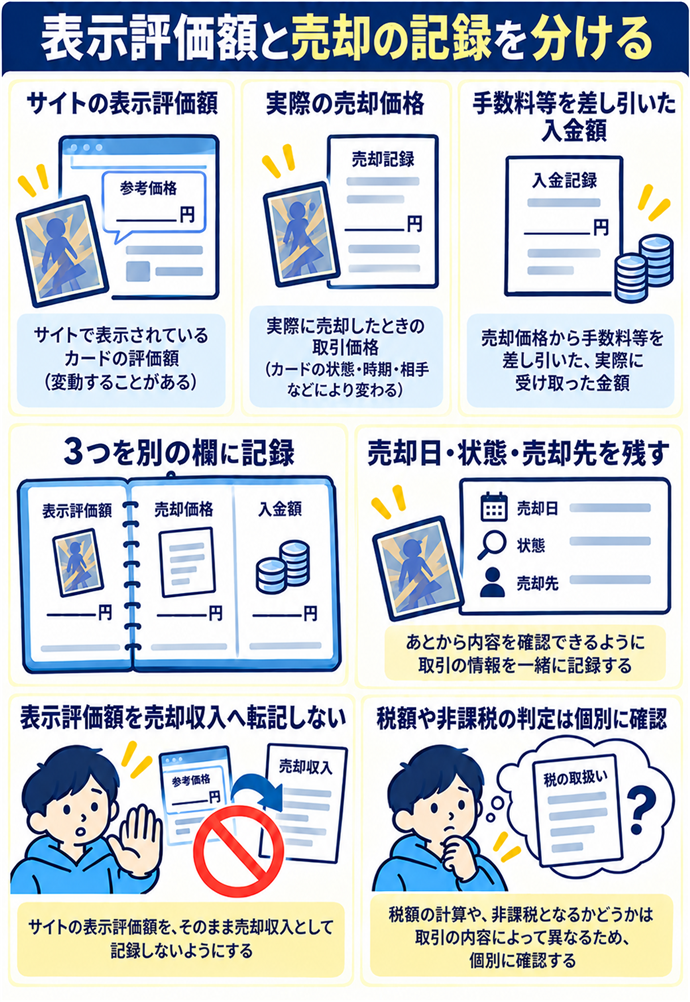
カードを売ったときは、実際の取引の記録から整理します。サイトの表示評価額と、売却して受け取った金額は別です。画面の評価額をそのまま売却収入として書き写さないようにしましょう。
同じカードでも、状態や売却先によって取引額が変わります。販売成立時の価格と、手数料を引いた入金額を別々に残します。手元にあるカードの評価額だけでは、取引の経緯を説明できません。
本稿では、個別の税額を計算したり、非課税だと判定したりしません。購入から売却までの資料をそろえ、税務上の扱いを確認するための記録を紹介します。売却前の段階でも、取得の履歴から保存しておきましょう。
購入・無料特典・ポイント変換の取得経緯を残す
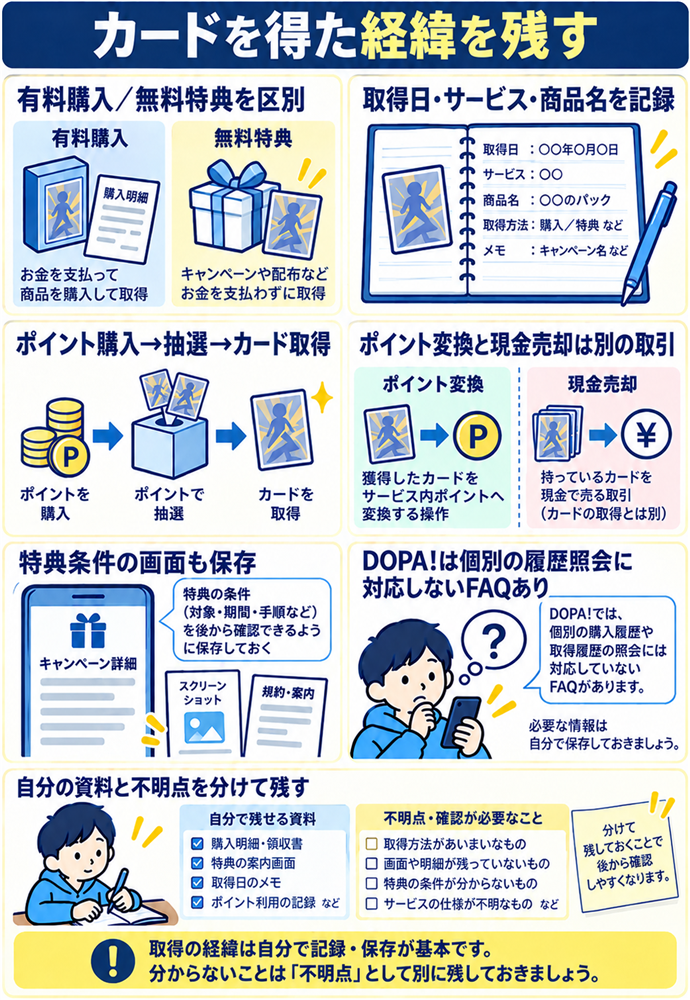
カードをどう取得したかは、商品ごとに残します。有料でオリパを購入した場合と、無料の特典で受け取った場合を分けましょう。取得日とサービス名、商品名も一緒に控えます。
日本トレカセンター、DOPA!、クローブでは、まず自分の利用履歴を確認します。ポイントの購入、抽選、獲得商品の変換を行った場合は、それぞれの履歴を分けます。ポイントへの変換と、外部でカードを売って現金を得る取引を混同しないようにします。
無料で取得したという事実だけで、税務上の扱いまで決まるとは限りません。取得条件やキャンペーンの説明が残っていれば保存します。DOPA!は個別の履歴照会に対応しないFAQがあるため、自分で残した資料と不明な部分を分けます。
購入の記録を残す|支出とカードの対応
現金の支払いとポイントの使用を二重に足さない
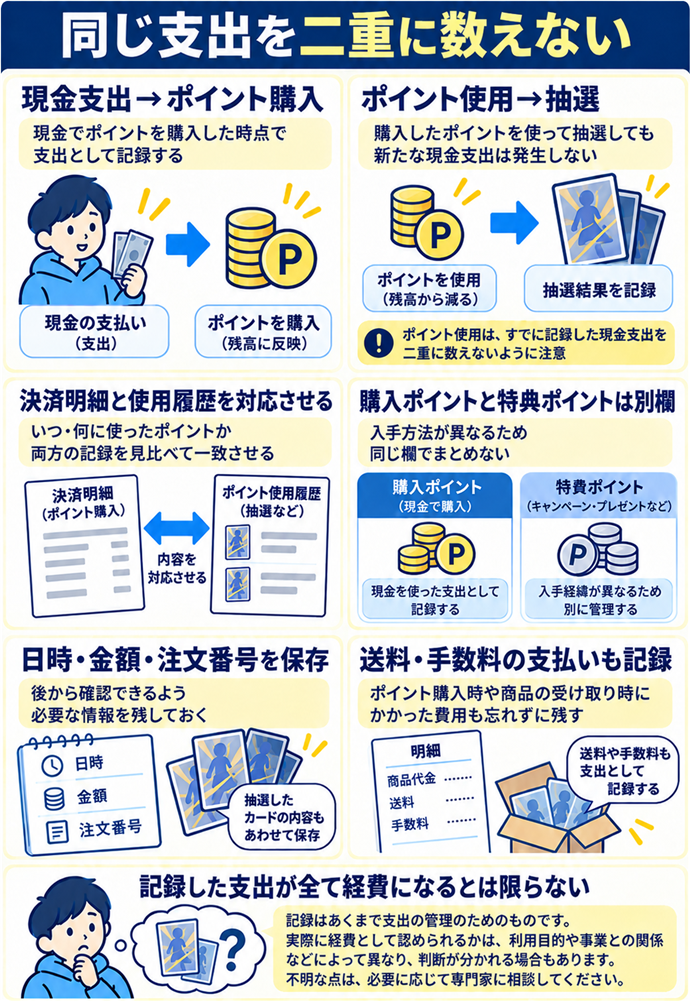
購入の記録では、現金支出とポイント使用を別の欄にします。ポイント購入時の決済明細と、抽選で使ったポイント数を対応させましょう。同じ取引の支出を、二つの履歴から二重に足さないようにします。
決済した日時、支払先、金額、注文番号を控えます。購入したポイントと、特典で付いたポイントも分けて記録します。送料や決済手数料があれば、その支払いの資料も残します。
ここで支出を分けるのは、相談時に取引を説明するためです。記録した金額が、そのまますべて必要経費になるという意味ではありません。税務上どの金額を使うかは、取得と売却の事情を示して確認します。
複数枚の購入額を一枚へ自己判断で割り当てない
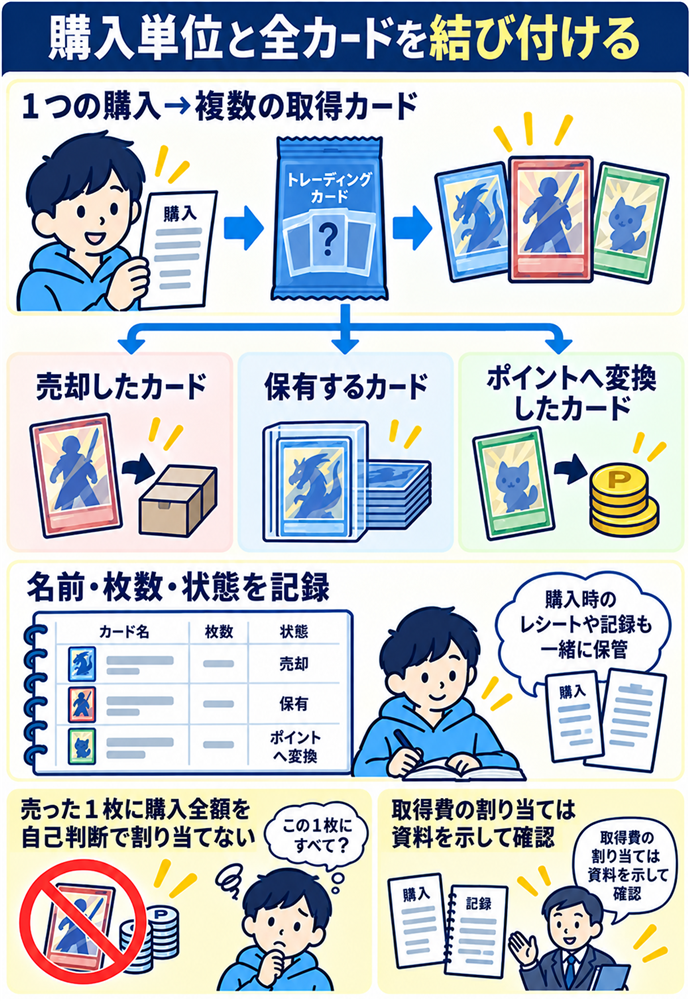
一つのオリパで複数のカードを取得したら、組み合わせを記録します。購入単位と、そこから得たカードの一覧を結び付けましょう。売った一枚だけに購入額の全額を割り当てる前に、計算方法を確認します。
残したカード、売ったカード、ポイントへ変換したカードを分けます。カード名、枚数、取得時の状態を控えると、購入との対応が分かります。分配に使えそうな資料がある場合も、原文と確認日時を保存します。
取得費の決め方が分からなければ、分からないまま相談資料へ書きます。相場やサイトの評価額だけから、都合のよい取得費を作らないようにします。購入単位の資料と売却した商品の情報を、税理士などへ示します。
売却の記録を残す|代金・手数料・入金
販売価格・手数料・送料・入金額を分けて残す
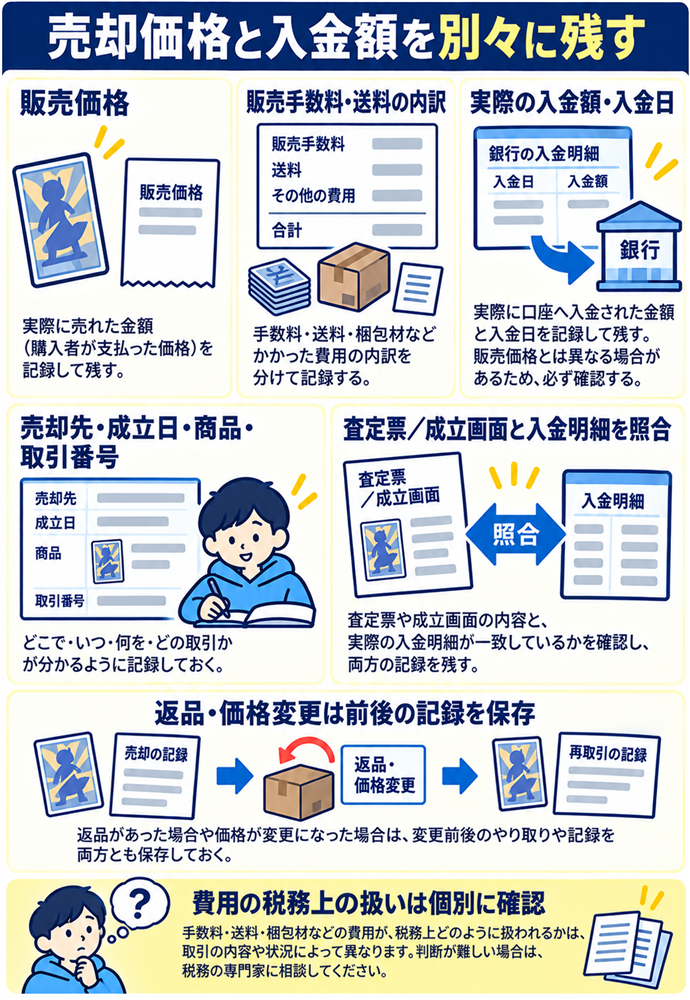
売却の記録は、販売価格と入金額を分けて作ります。売却先、成立日、商品名、取引番号を控えましょう。販売手数料や送料が引かれた場合は、その内訳も残します。
買取店なら査定票や買取明細、個人取引なら成立画面や振込履歴を保存します。複数枚をまとめて売った場合は、対象商品の一覧も付けます。返品や価格変更があれば、変更前後の記録を区別します。
入金額だけを見ても、差し引かれた費用は分かりません。取引画面の内訳と、銀行などの入金記録を照合します。費用の税務上の扱いは、売却との関係を示して確認しましょう。
保有中・売却済み・返金済みの記録を区別する
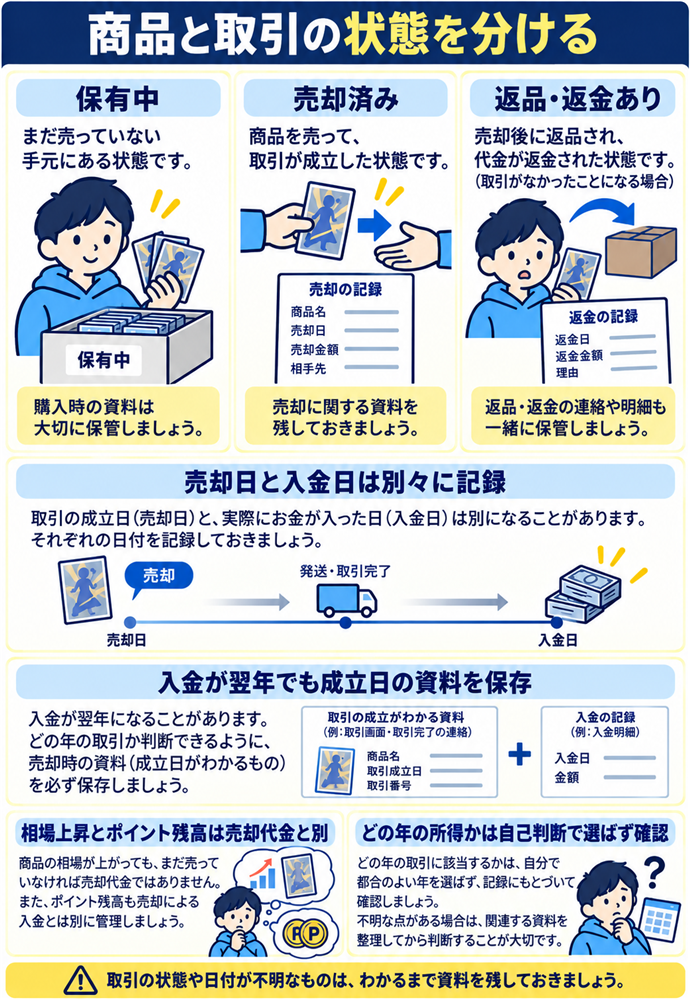
年間の一覧では、商品と取引の状態を分けます。保有中、売却済み、返品や返金があったものを区別しましょう。売却日と入金日が違う場合は、両方を記録します。
年末時点で持っているカードと、販売が成立したカードを同じ欄へまとめません。入金が翌年になった取引も、成立日が分かる資料を残します。どの年の所得として扱うかは、日付だけを自己判断で選ばず確認します。
まだ売っていないカードの相場上昇を、売却代金として記録しないようにします。ポイント残高も、銀行に入った現金とは別に管理します。状態を分けた一覧があれば、相談時の確認漏れを減らせます。
税務の判断を分ける|所得区分と申告条件
すべてのカード売却を同じ所得区分と決めない
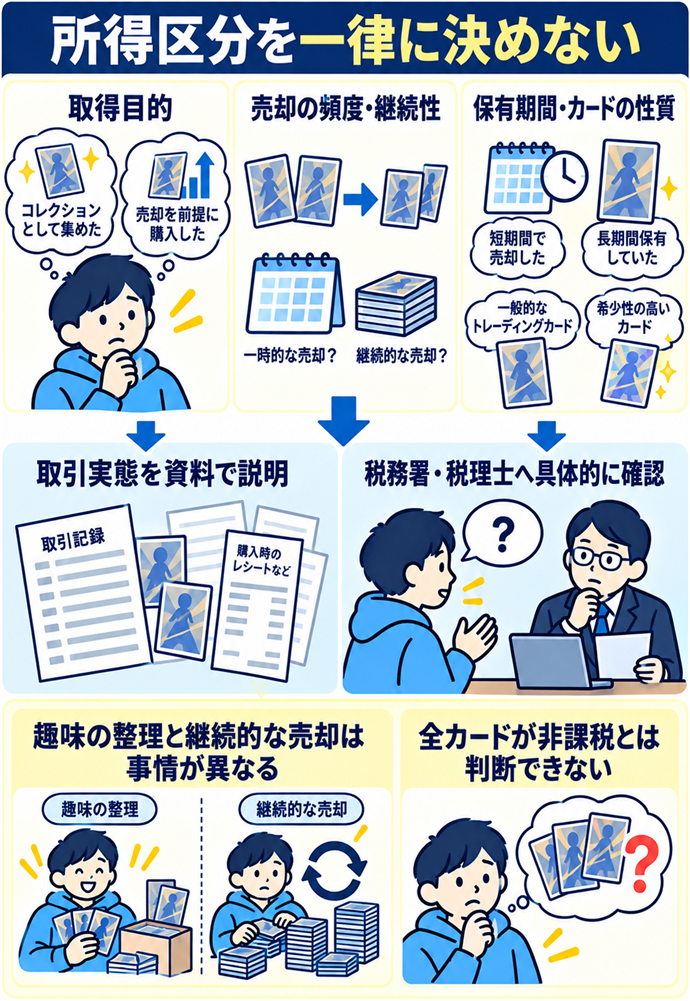
カードを売った所得の区分は、一律に決めないようにします。取得目的、取引の頻度、継続性などを整理して確認しましょう。趣味の整理と、継続して売却する活動では事情が異なります。
国税庁は、資産の譲渡でも事業所得や雑所得として扱う場合を説明しています。また、生活に通常必要な動産の売却について、非課税となる説明があります。これらの一般的な説明から、すべてのトレーディングカードが同じ扱いだとは判断できません。
自分に当てはまる区分を、他人の申告例だけで決めないようにします。売却回数、保有期間、購入の目的が分かる資料を用意します。カードの性質と取引実態を、税務署や税理士へ具体的に伝えます。
申告が必要かは他の所得と自分の条件を含めて確認する
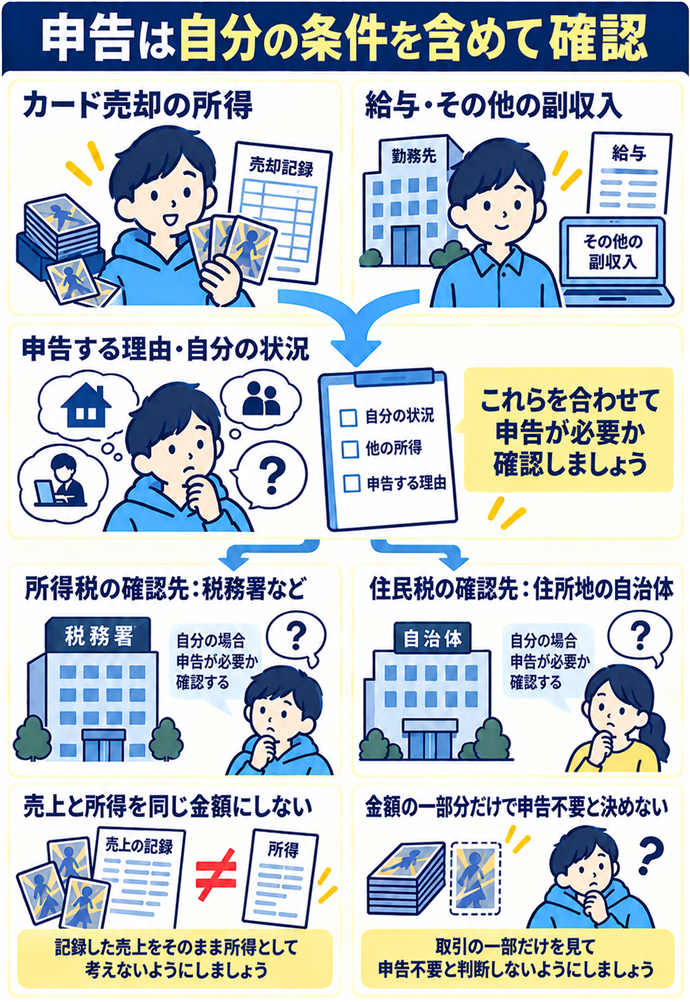
確定申告の要否は、カード売却だけの金額では決めません。給与や他の副収入、申告する理由など、自分の状況も確認します。売上と所得を同じ数字として扱わないようにしましょう。
国税庁には、給与所得者がネットオークション等で副収入を得た場合の説明があります。その説明には条件があるため、金額の一部分だけを自分の取引へ当てはめません。所得税の確定申告と住民税の申告についても、必要な手続きを別々に確認します。
所得税は税務署など、住民税は住所地の自治体の案内を確認します。すでに申告する予定がある場合は、その事情も相談時に伝えます。分からない点を残したまま、申告不要と決め付けないようにします。
相談できる資料を作る|年間一覧と原本
年間の記録表と証明できる原本を結び付ける
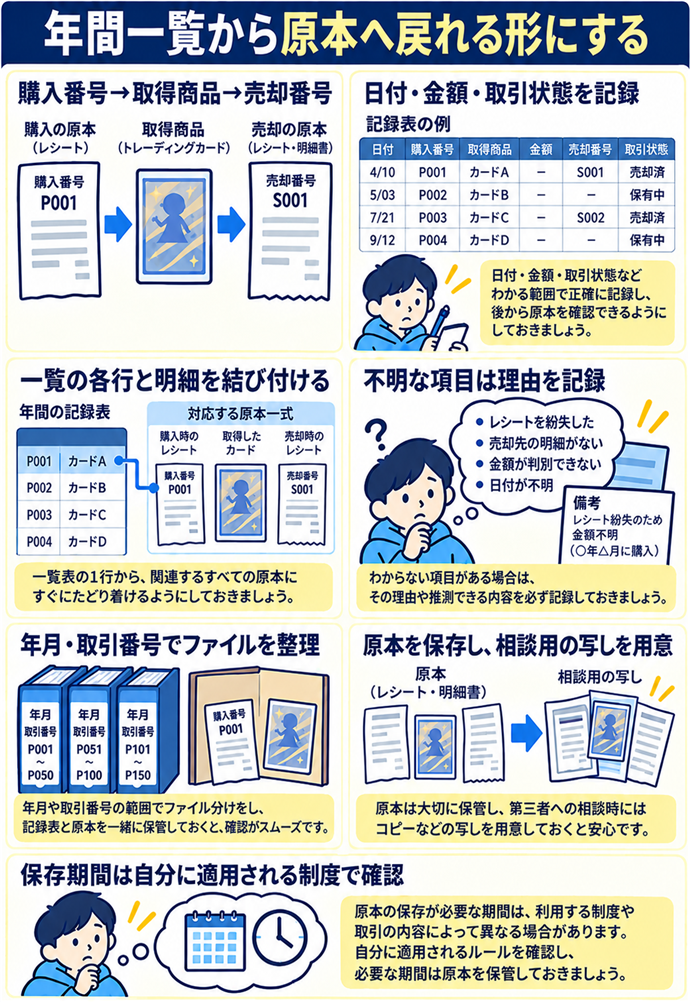
相談用の一覧は、一行ごとに元の資料へ戻れる形にします。購入番号、取得商品、売却番号をつなげて記録しましょう。金額や日付が不明な項目は、空欄の理由も書きます。
下の表は、購入から売却までに保存する資料の整理です。税額の計算表や、経費として認められる項目を保証する表ではありません。各社の履歴、決済明細、売却先の明細を対応させて使います。
ファイル名に年月と取引番号を入れると、探しやすくなります。原本を保存したうえで、個人情報を隠した相談用の写しを作れます。保存期間は自分に適用される制度を確認し、必要な資料を早く捨てないようにします。
| 記録する段階 | 残す項目 | 対応する資料 |
|---|---|---|
| 購入 | サービス・日時・現金額・注文番号 | 決済明細・購入履歴 |
| 取得 | 商品名・枚数・取得日・取得経緯 | 獲得履歴・特典条件 |
| 支出の対応 | ポイント購入と使用・送料・手数料 | 取引ごとの明細・購入との対応資料 |
| 売却 | 売却先・成立日・価格・手数料・入金日 | 査定票・成立画面・入金明細 |
| 相談事項 | 所得区分・取得費・申告年・申告の要否 | 年間一覧・他の所得・不明点 |
取得費と所得区分の不明点を税務署や税理士へ尋ねる
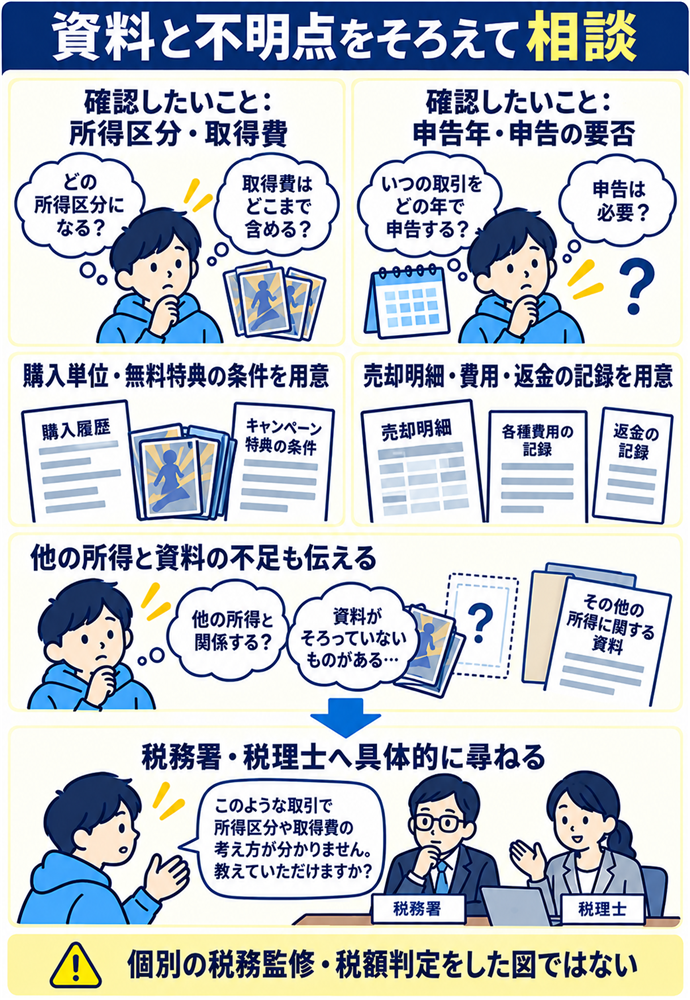
相談では、取引の流れと分からない点を先に伝えます。所得区分、取得費の割り当て、申告年、申告の要否などを分けて尋ねましょう。税務署の相談方法は、国税庁の公式案内から確認します。
複数枚の購入や無料特典がある場合は、その資料も持参します。売上だけでなく、手数料や返金の経緯、他の所得も説明します。資料が不足している場合は、追加で何を確認すべきか尋ねます。
この記事には、個別の取引を税理士が監修したという記録はありません。まず履歴と明細を保存し、取引の対応が分かる一覧を作ります。税務上の判断は、自分の事情を示して専門家へ確認しましょう。
- 国税庁:譲渡所得の対象となる資産と課税方法
- 国税庁:給与所得者がネットオークション等により副収入を得た場合
- 国税庁:税についての相談窓口
- 日本トレカセンター:利用規約
- DOPA!:利用規約
- クローブ:利用規約
- DOPA!:公式FAQ(履歴の照会)
- 資料確認:2026年10月11日。購入・取得・売却の実行テスト、個別の税額計算、税務専門家による公開前確認は未実施。
- 掲載ロゴは資料の参照先を識別するためのものです。提携、税務監修、決済や返金の保証を示しません。